

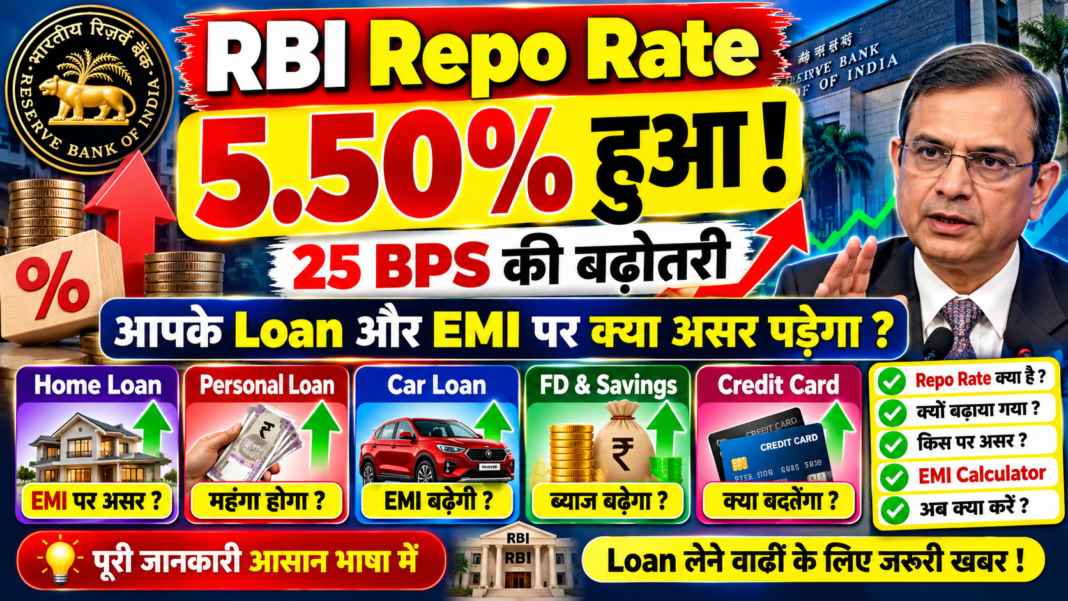

RBI Repo Rate 2026 में 25 bps बढ़कर 5.50% हो गया। जानिए Home Loan, Personal Loan, Car Loan, EMI, FD और Savings पर इसका क्या असर पड़ेगा।RBI Repo Rate 2026
रेपो रेट बढ़कर 5.50%!
RBI ने Repo Rate में 25 Basis Points की बढ़ोतरी की है। जानिए आपके Home Loan, Personal Loan, Car Loan, EMI और FD पर इसका क्या असर पड़ सकता है।
🚨 RBI का बड़ा फैसला
RBI Repo Rate 2026 में 25 basis points की बढ़ोतरी की गई है। इसके बाद benchmark repo rate 5.50% हो गया है। यह February 2023 के बाद पहली repo rate hike है। RBI ने policy stance को “calibrated tightening” में बदल दिया है। :chatgpt-content-reference{index=”1″}
इसका मतलब यह नहीं है कि हर loan की EMI अगले दिन ही बढ़ जाएगी। असर आपके loan के interest-rate type, lender और reset terms पर depend करेगा।
अगर आपने Home Loan, Personal Loan, Car Loan या कोई दूसरा floating-rate loan लिया हुआ है तो RBI Repo Rate 2026 का यह फैसला आपके लिए महत्वपूर्ण है।
Repo Rate वह rate है जिस पर RBI eligible lending institutions को liquidity उपलब्ध कराता है। जब repo rate बढ़ता है तो banking system में borrowing cost और interest-rate conditions पर दबाव बढ़ सकता है।
लेकिन इसका असर हर borrower पर एक जैसा नहीं होता। कुछ loans में interest rate तुरंत reset हो सकता है, जबकि कुछ में reset date या lender की internal benchmark methodology के कारण असर बाद में दिखाई दे सकता है।
📊 RBI Repo Rate 2026 में क्या बदला?
| Parameter | पहले | अब |
|---|---|---|
| Repo Rate | 5.25% | 5.50% |
| Change | — | +25 bps |
| Policy Stance | Neutral | Calibrated Tightening |
| FY27 GDP Forecast | 6.7% | 7.1% |
RBI के October 2026 policy decision के अनुसार repo rate 25 bps बढ़ाकर 5.50% किया गया और FY27 growth forecast 7.1% किया गया। :chatgpt-content-reference{index=”2″}
🏦 Repo Rate क्या होता है?
Repo Rate वह policy rate है जिसका इस्तेमाल RBI monetary policy को प्रभावित करने के लिए करता है। आसान भाषा में समझें तो यह banking system में interest-rate conditions को प्रभावित करने वाला एक महत्वपूर्ण benchmark है।
जब RBI rate बढ़ाता है तो borrowing conditions tighter हो सकती हैं। इसका असर banks और financial institutions की lending rates पर पड़ सकता है।
RBI Rate ↑ → Funding Cost पर दबाव ↑ → Loan Rates पर असर संभव → कुछ Floating Loans की EMI/tenure बढ़ सकती है।
🏠 Home Loan EMI पर क्या असर?
RBI Repo Rate 2026 में बढ़ोतरी के बाद floating-rate home loan borrowers को अपने lender की reset policy check करनी चाहिए।
अगर lender की benchmark-linked lending rate बढ़ती है तो borrower के लिए दो possibilities हो सकती हैं:
- EMI बढ़ सकती है।
- EMI वही रखकर loan tenure बढ़ सकता है।
Actual impact आपके outstanding principal, interest rate, remaining tenure और lender के reset mechanism पर depend करेगा।
🧮 EMI का आसान Example
मान लीजिए किसी borrower के loan की outstanding amount ₹30 लाख है। अगर interest rate में बदलाव होता है तो EMI का असर loan tenure और lender के reset rules के अनुसार अलग-अलग हो सकता है।
↓
Interest Rate में बदलाव
↓
EMI या Loan Tenure पर असर संभव
यह illustrative example है। इसे किसी particular bank की actual EMI calculation न मानें।
💰 Personal Loan पर क्या असर होगा?
Personal loans में interest rate structure lender और borrower profile पर depend करता है। अगर आपका personal loan floating benchmark से linked है तो policy-rate changes का असर पड़ सकता है।
लेकिन बहुत से personal loans fixed-rate structure में भी हो सकते हैं। इसलिए अपने loan agreement और sanction letter में interest-rate type जरूर check करें।
क्या करें?
- Current interest rate check करें।
- Loan fixed है या floating, पता करें।
- Outstanding principal देखें।
- Remaining tenure check करें।
- Lender से revised EMI/tenure calculation मांगें।
🚗 Car Loan और Two-Wheeler Loan
Car loan और two-wheeler loan पर भी rate changes का असर product और lender के interest-rate structure पर depend कर सकता है।
अगर आप नया vehicle खरीदने की planning कर रहे हैं तो सिर्फ monthly EMI देखकर loan select न करें। Total Interest Payable और processing charges भी compare करें।
💵 FD और Savings पर क्या असर?
Repo rate hike का deposit rates पर असर lending rates से अलग और indirect हो सकता है। Banks अपनी funding requirements, liquidity और competition के हिसाब से deposit rates तय करते हैं।
इसलिए repo rate बढ़ने के बाद हर bank की FD rate automatically बढ़ जाएगी, ऐसा जरूरी नहीं है।
नई FD करने से पहले अलग-अलग banks की current interest rates और tenure compare करें।
💳 Credit Card Users पर क्या असर?
Credit card interest rates सामान्यतः बहुत high होते हैं और card-specific terms पर depend करते हैं। इसलिए repo rate की खबर को देखकर यह assume नहीं करना चाहिए कि हर credit card की rate exactly 0.25% बढ़ जाएगी।
Credit card users के लिए सबसे important rule है कि statement balance को समय पर पूरा pay करें। इससे revolving credit interest से बचने में मदद मिल सकती है।
📌 किस पर कितना असर पड़ सकता है?
| Product | संभावित असर | क्या check करें? |
|---|---|---|
| Home Loan | EMI/tenure पर असर संभव | Reset & benchmark |
| Personal Loan | Structure पर depend | Fixed/Floating |
| Car Loan | Rate structure पर depend | Loan agreement |
| FD | Rates बदल सकती हैं | Bank-wise FD rates |
| Credit Card | Card terms पर depend | Interest & due date |
❓ RBI ने Repo Rate क्यों बढ़ाया?
RBI का फैसला inflation risks और economic conditions को ध्यान में रखते हुए आया है। Higher oil prices और global uncertainty भी inflation outlook पर दबाव डाल रहे हैं। साथ ही RBI ने FY27 growth forecast को 7.1% तक बढ़ाया है। :chatgpt-content-reference{index=”3″}
इसलिए RBI ने policy stance को neutral से calibrated tightening की तरफ shift किया है।
✅ Loan लेने वालों को अब क्या करना चाहिए?
🆕 नया Loan लेने वालों के लिए Advice
अगर आप अभी Home Loan या Personal Loan लेने की planning कर रहे हैं तो सिर्फ आज की EMI देखकर decision न लें।
- Interest rate compare करें।
- Processing fee देखें।
- Prepayment/foreclosure terms पढ़ें।
- Floating rate reset rules समझें।
- Total repayment amount calculate करें।
- अपनी monthly income के हिसाब से EMI रखें।
🎯 आसान भाषा में समझें
RBI Rate बढ़ा → Loan Rates पर दबाव बढ़ सकता है → EMI/Loan Tenure प्रभावित हो सकती है
लेकिन actual impact हर borrower के loan type और lender की terms पर depend करेगा।
📉 Share Market पर भी असर
Repo rate hike के बाद Indian stock markets पर शुरुआती दबाव देखा गया। Reuters के अनुसार 8 October को market open में Nifty 50 और Sensex दोनों lower थे, जबकि higher oil prices ने भी investor sentiment पर दबाव डाला। :chatgpt-content-reference{index=”4″}
हालांकि किसी एक दिन का market movement केवल repo rate से explain नहीं किया जा सकता। Global markets, crude oil, currency, earnings और geopolitical developments भी महत्वपूर्ण हैं।
🏦 Final Verdict
RBI Repo Rate अब 5.50% है।
Borrowers के लिए सबसे जरूरी है कि वे अपने loan का interest-rate structure, reset date और revised EMI को check करें।
अगर आप नया loan लेने वाले हैं तो total cost देखकर decision लें और केवल कम EMI देखकर loan select न करें।
📚 Finance की दूसरी खबरें
Loan, Credit Card, UPI, Pay Later और Banking की latest updates के लिए NK Digital Point पर दूसरे articles पढ़ें।
❓ RBI Repo Rate 2026 FAQ
RBI Repo Rate 2026 कितना हो गया?
RBI ने 25 basis points की बढ़ोतरी के बाद repo rate को 5.50% कर दिया है।
क्या Home Loan EMI बढ़ेगी?
Floating-rate loan में interest-rate reset होने पर EMI या loan tenure प्रभावित हो सकता है। Actual impact lender की terms पर depend करेगा।
क्या Personal Loan महंगा होगा?
यह loan के fixed/floating interest structure और lender की pricing पर depend करेगा। हर personal loan पर समान असर जरूरी नहीं है।
क्या Car Loan EMI भी बढ़ सकती है?
अगर loan का interest rate benchmark या lender reset mechanism से प्रभावित होता है तो असर संभव है।
क्या FD की interest rate बढ़ेगी?
यह जरूरी नहीं है। Banks अपनी funding requirements और market conditions के आधार पर FD rates तय करते हैं।
RBI ने Repo Rate क्यों बढ़ाया?
Inflation risks, higher oil prices और broader economic conditions को देखते हुए RBI ने policy tightening की दिशा में कदम उठाया है।
क्या RBI आगे भी rate बढ़ा सकता है?
आगे के फैसले inflation, growth और economic conditions पर depend करेंगे। अभी future hikes को निश्चित मानना सही नहीं होगा।